「輸出の消費税で証明書類が増えると聞いたが、自社も対象なのか」。先に答えます。変わるのは輸出代金を現金などで受け取る場合だけです。全額を相手方からの振込で受け取っているなら、原則としてこれまでと同じです。適用は2026年10月1日以後にする輸出からで、2026年9月現在まだ始まっていません。
目次
1. 自分に影響があるか――分かれ目は代金の受け取り方
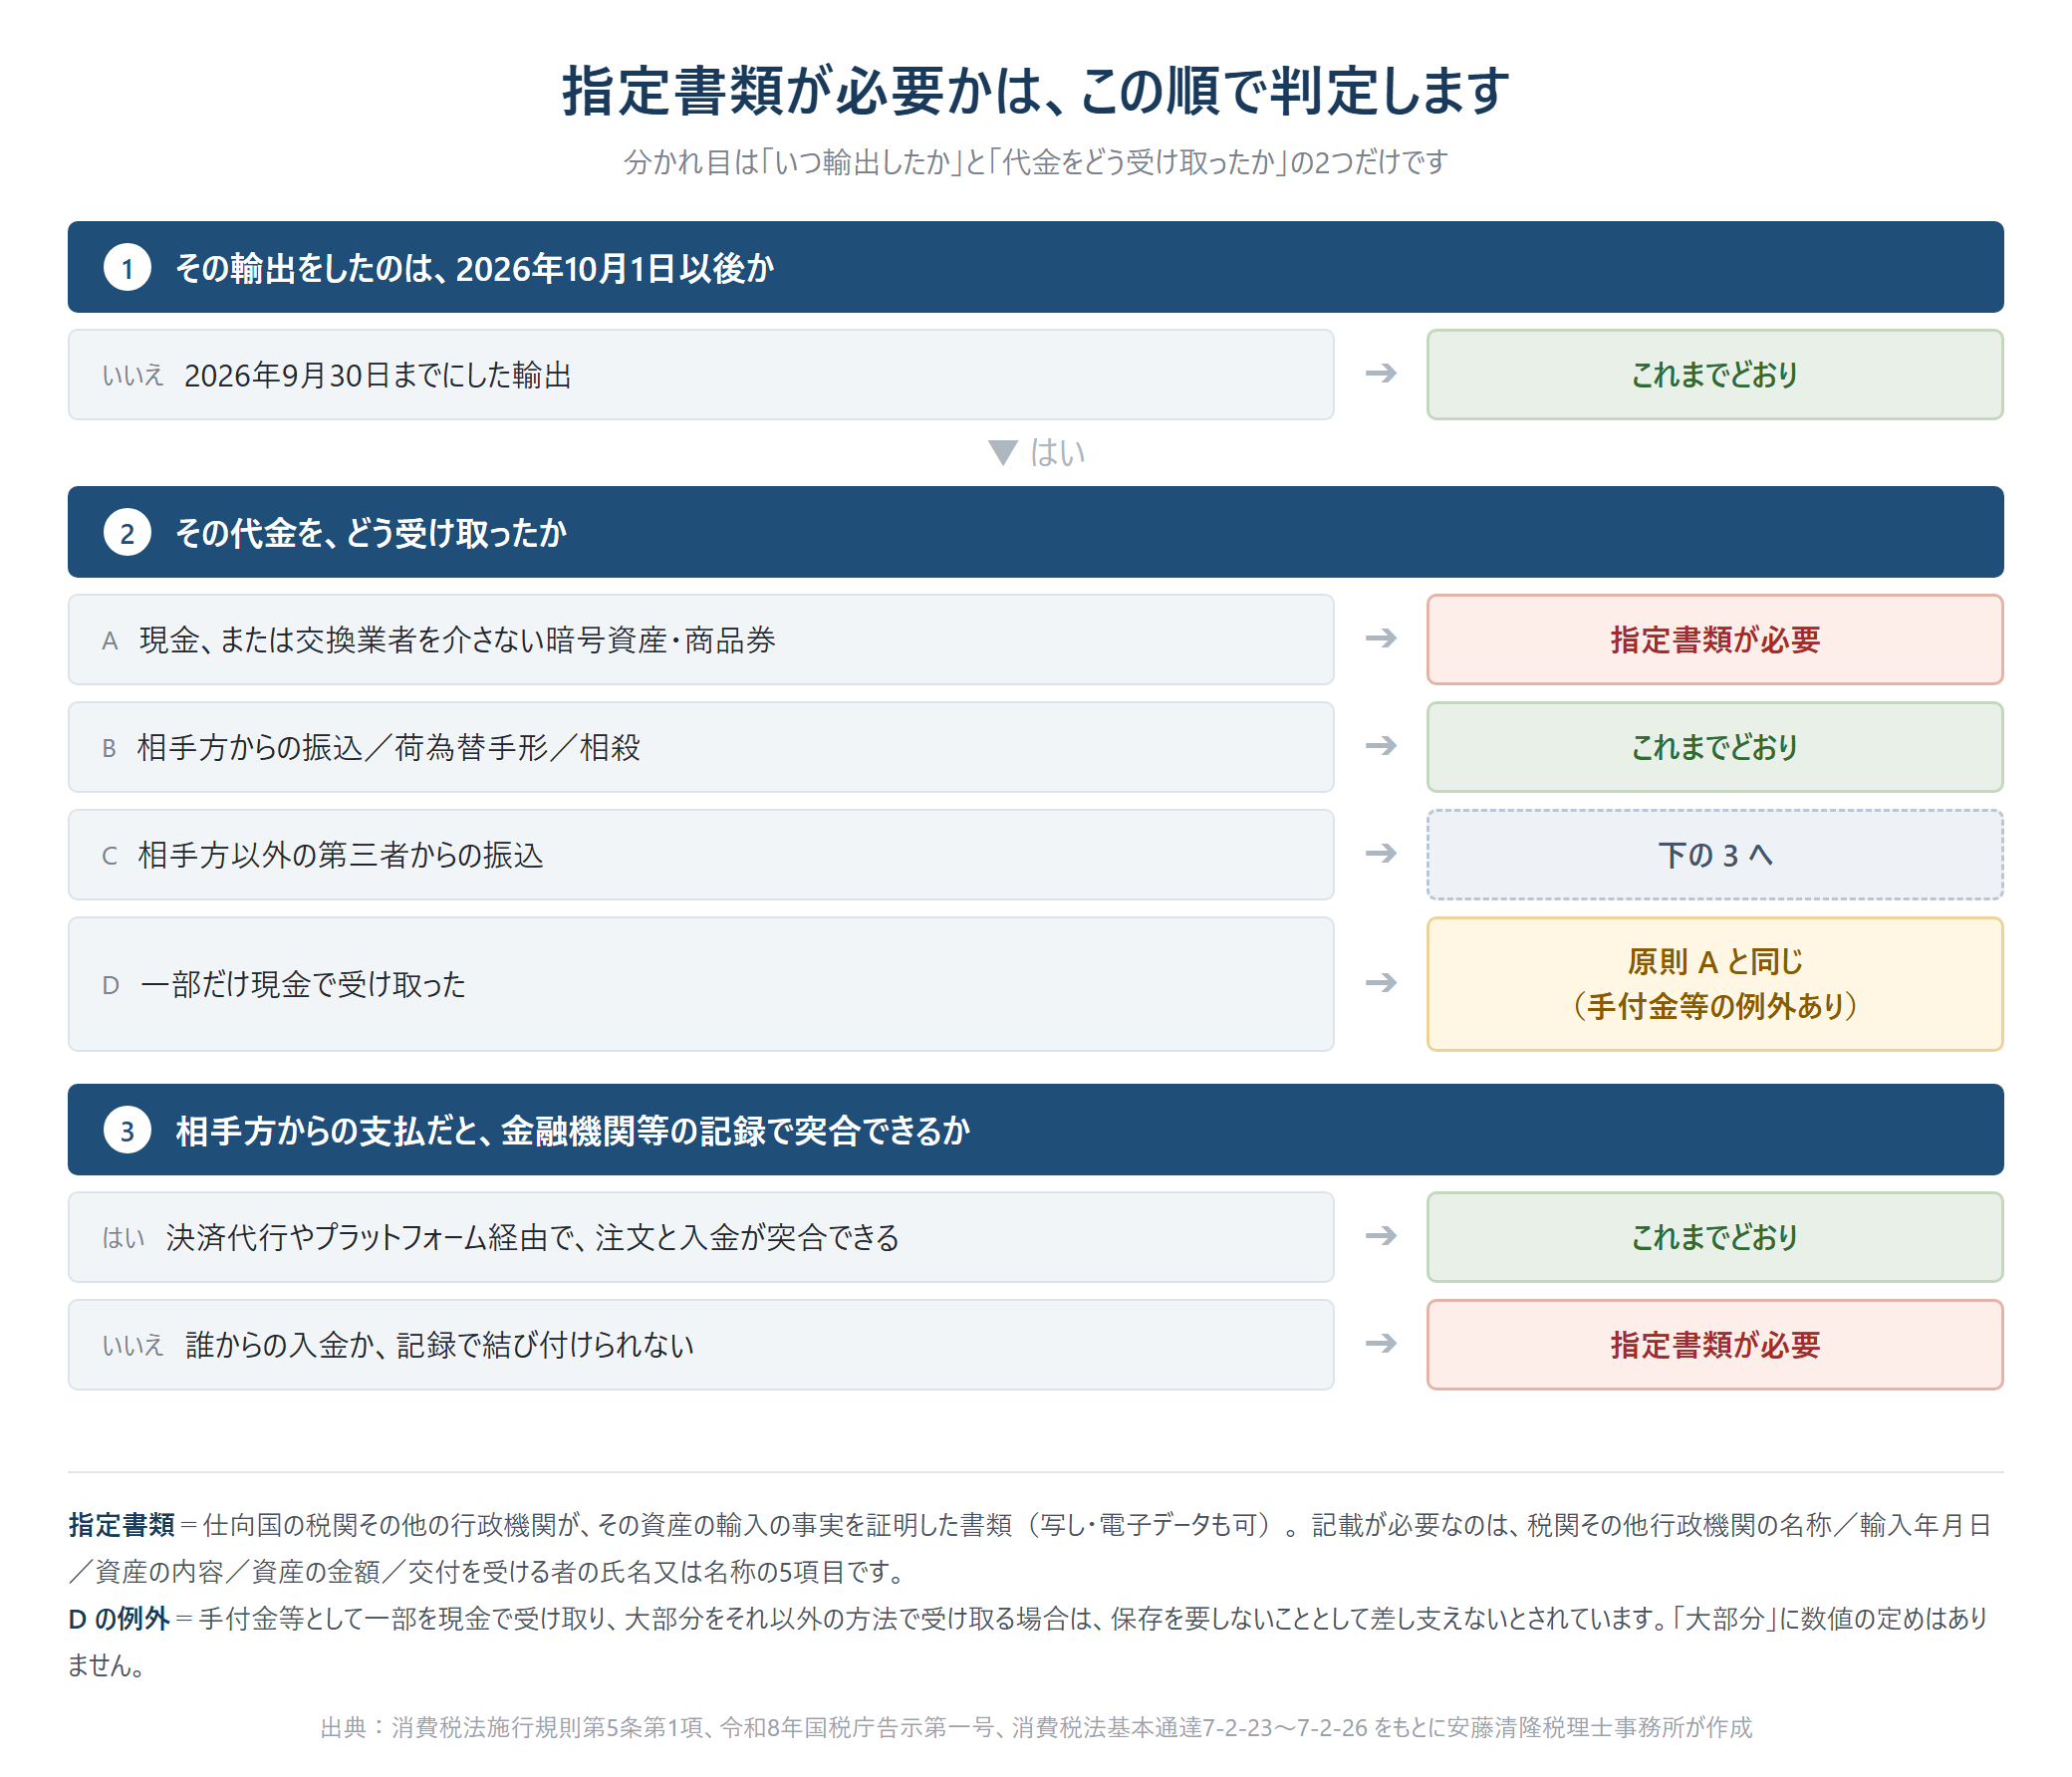
2026年10月1日以後にする輸出から、代金を「現金」または「相手方が支払った事実が明らかでない方法」で受け取る場合に限り、輸出許可書などに加えて仕向国(送り先)での輸入を証明する書類(指定書類)の保存が必要になります。
影響があるのは
- 店頭で外国人バイヤーに現金で売って輸出している
- 一部でも現金(銀行券・政府紙幣・硬貨)で受け取っている
- 相手方以外の第三者から振り込まれている(相手方からの支払と記録で突合できない場合)
- 交換業者を介さない暗号資産や商品券で受け取っている
影響がないのは
- 全額を相手方からの振込または荷為替手形で受け取っている
- 保証人・連帯債務者など支払義務が明らかな者からの入金
- 相殺(相殺する債務が相手方に係ると明らかな場合に限る)
- 相手方からの入金であることが金融機関等の記録で明らかな場合(決済代行やプラットフォーム経由で、注文と入金が突合できるとき)
【適用時期】輸出をした日で切れます。契約日は関係ありません
2026年9月30日までにした輸出は従前のルールのままです(改正省令附則第2条)。「2026年3月31日までの契約は改正前の扱い」という説明もありますが、それは同じ10月1日から始まる別の改正(非居住者への国内不動産の役務提供を輸出免税から外すもの)の経過措置です。証明書類の改正に契約日基準の経過措置はありません。
【契約書が振込でも】 契約書に「銀行振込」とあっても、実際に現金で受け取った時点で指定書類が必要になります(消費税法基本通達7-2-25)。
影響を受けやすいのは、新横浜・鶴見の中古車・中古建機、日吉・綱島の越境EC、貴金属の売買です。
指定書類が必要かの判定フロー【図解】
2.「指定書類」とは――相手国の税関などが証明した書類です
指定書類とは、仕向国での輸入の事実をその国の税関その他の行政機関が証明した書類です(令和8年国税庁告示第一号)。記載は5項目です。
- 税関その他行政機関の名称
- その資産の輸入年月日
- その資産の内容
- その資産の金額
- 書類の交付を受ける者の氏名又は名称
写しでも電子データでも認められます。 自社や民間の書類では代わりにならず、バイヤーへの依頼が必要です。
【税理士にご確認ください】 一部でも現金等で受け取れば原則として指定書類が必要です。ただし手付金等として一部を現金で受け取り、大部分をそれ以外の方法で受け取る場合は、保存を要しないこととして差し支えないとされています(同7-2-24 注1)。「大部分」に数値の定めはなく、取引ごとの判断です。
指定書類が出ないときの代替もあります(同7-2-26)。①自由貿易地域で輸入許可の手続がないなら輸入申告書の控え、②輸入許可が事実のみの通知なら同控え+輸入許可済を証する書類、③郵便で税関告知書のみで通関されるなら税関告知書またはその写し+日本郵便の郵便追跡サービスの配達状況の書類(相手方への到達が明らかなものに限る)。いずれも記載事項を満たすものに限ります。
改正前と改正後の書類の流れ【図解】
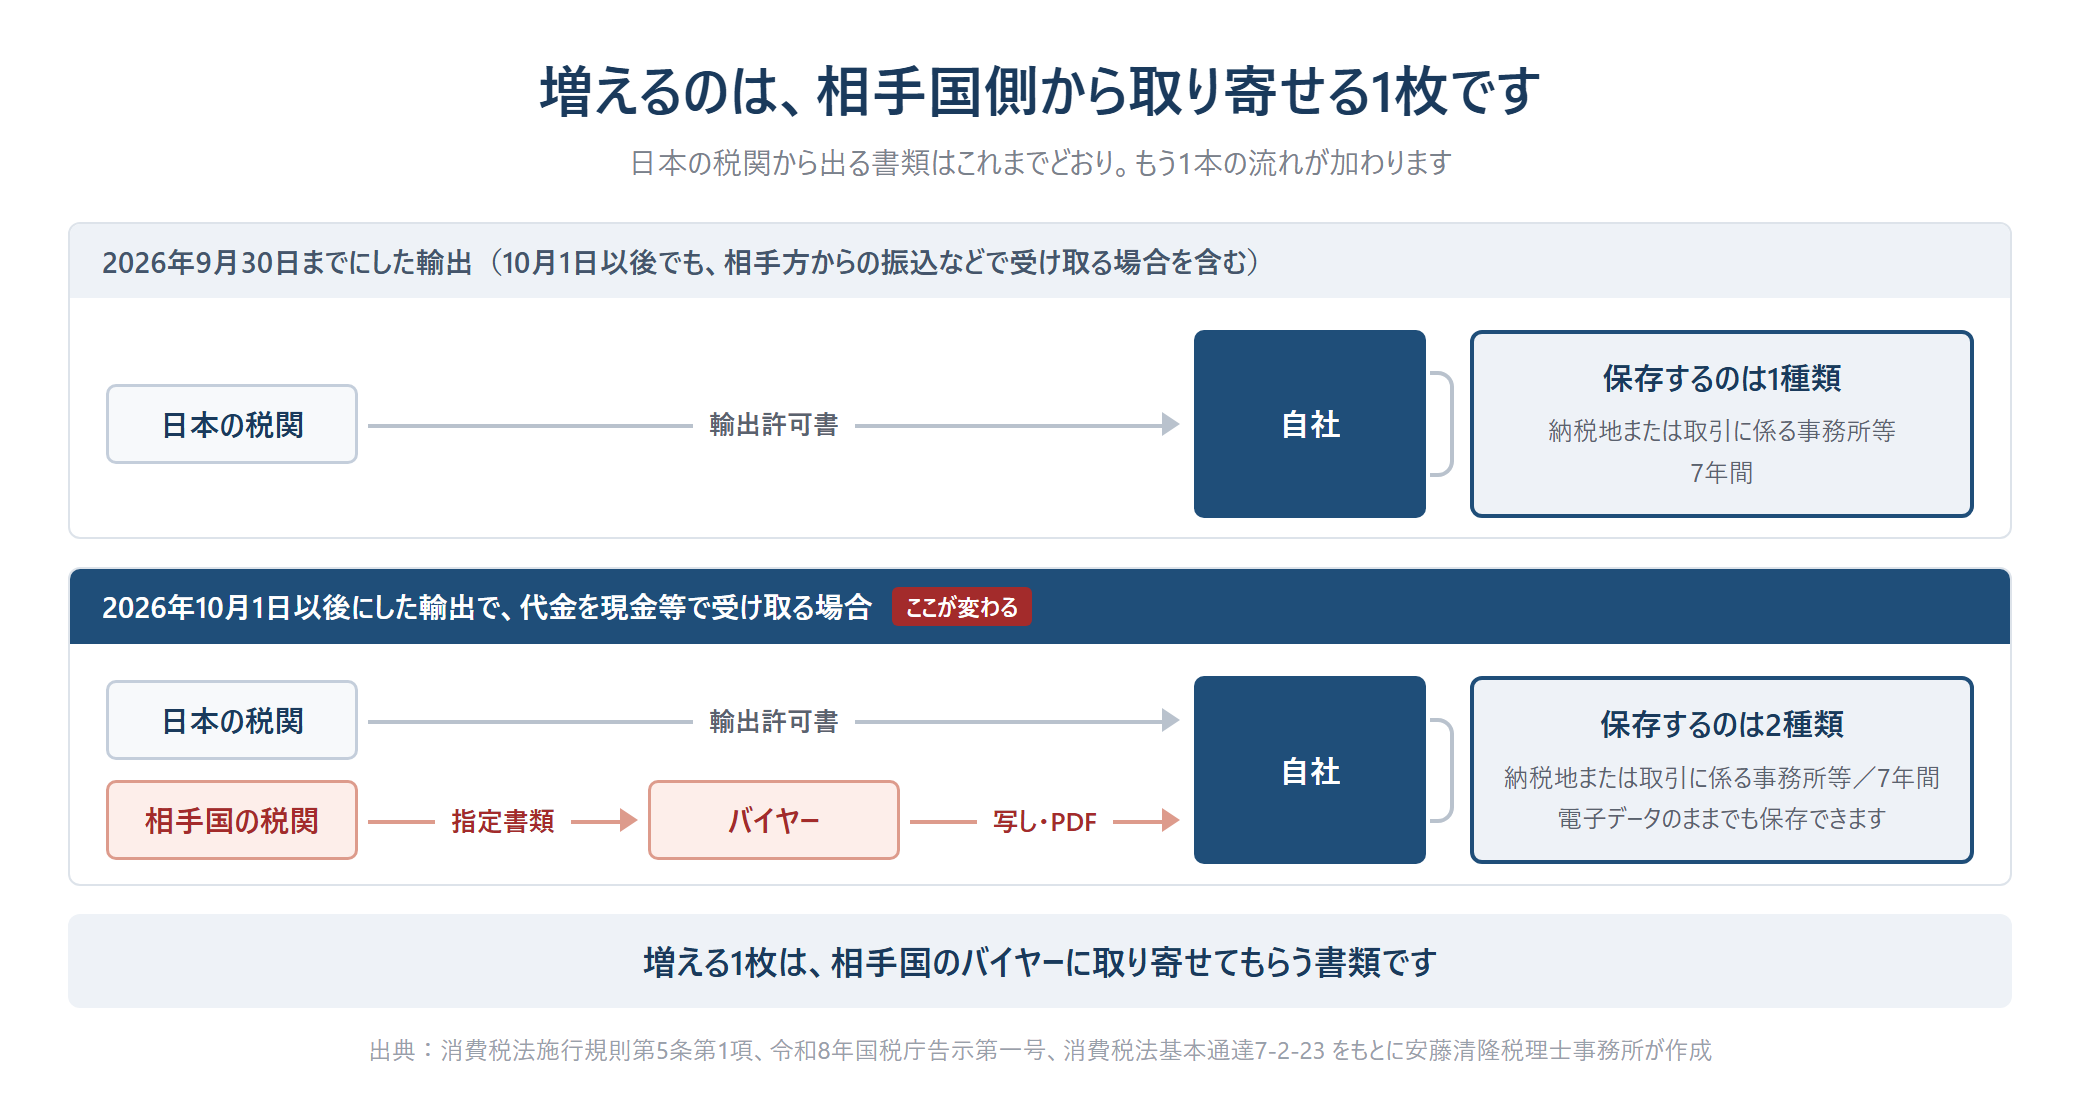
従来の「日本の税関 → 自社」に「相手国の税関 → バイヤー → 自社」が加わります。
3. 輸出の形態別・保存する書類(主なもの)
| 輸出の形態 | 保存する書類(証明方法) | 必要な記載事項 | 現金等の場合 |
|---|---|---|---|
| 通常の輸出(税関の輸出許可を受ける貨物) | 輸出許可書(許可・積込みの承認を証する書類)/輸出の事実の税関長の証明書 | 事業者の氏名等・住所等/輸出の年月日/品名と品名ごとの数量・価額/仕向地 | 必要 |
| 郵便物・20万円超 | 税関長が証明した書類 | 同上 | 必要 |
| 郵便物・20万円以下 | 小包・EMSは引受けを証する書類+貼付書類の写し/通常郵便物は同書類に品名・数量・価額を追記 | 輸出者と受取人の氏名等・住所等/品名と品名ごとの数量・価額/引受けの年月日 | 必要 |
| 国際輸送・国際通信・国際郵便・信書便 | 役務提供者が一定事項を記載した帳簿または書類 | 提供年月日/役務の内容/対価の額/相手方の氏名等・住所等 | 不要 |
| その他(無体財産権、非居住者への役務提供、船舶等の貸付け) | 相手方との契約書その他の書類 | 事業者と相手方の氏名等・住所等/年月日/資産・役務の内容/対価の額 | 不要 |
根拠は2026年10月1日時点の消費税法施行規則第5条第1項と同基本通達7-2-23です。1行目の記載事項は条文では4項目で、「輸出の年月日」が落ちやすいです。保存期間と保存場所は全形態に共通です(第4章)。中古建機なら1行目、越境ECのEMS発送なら3行目です。
20万円の判定は原則郵便物1個当たりですが、同一受取人に2個以上に分けて出す場合は合計額です。
4. いつまで・どこに・どんな形で保存するか
保存期間は課税期間の末日の翌日から2月(清算中の法人で残余財産確定なら1月)を経過した日から7年間です。12月決算法人が2026年10月に輸出したなら2027年3月1日から2034年2月28日までです。
保存場所は納税地またはその取引に係る事務所等の所在地です。倉庫業者に預けたままなど、それ以外では要件を満たさないおそれがあります。
電磁的記録(電子データ)も対象で、データのまま保存できます。要件は電子帳簿保存法の「電子取引データの保存」に準じます。
5. まとめ――2026年10月1日までに、取引先へ依頼しておく
9月末までにやることは4つです。
- 決済方法の洗い出し。 現金・第三者からの振込・交換業者を介さない暗号資産・商品券で受け取る取引を一覧にします
- バイヤーへの依頼。 該当先に相手国の輸入を証明する書類(写し・PDFで可)を送る段取りを決めます。取引条件にすると確実です
- 保存フローの整備。 どこに・紙か電子か・7年間どう管理するかを決めます。郵便の追跡記録は毎回保存します
- 経理担当への周知。 9月30日までは従来の要件、10月1日以後は決済方法で書類が変わると伝えます
指定書類は相手国から取り寄せるため、輸出後では間に合わないおそれがあります。要点は3点です。
- 適用は輸出の日で切れ、契約日は関係ありません
- 増えるのは現金等で受け取る場合だけ
- 増える書類は相手国の行政機関が輸入を証明した書類で、記載5項目が必要
自社の取引が「現金等により受け取る場合」にあたるかは個別の判断になります。輸出免税は書類が1枚足りないだけで使えなくなる分野ですので、該当しそうかの切り分けだけでもお気軽にご相談ください。当事務所は日吉駅から徒歩1分、初回の来所相談は無料です。